CBAM là gì? Cơ chế điều chỉnh biên giới carbon của EU và tác động tới Việt Nam
Cơ chế điều chỉnh biên giới carbon (Carbon Border Adjustment Mechanism, CBAM) là một trong những công cụ chính sách khí hậu có ảnh hưởng trực tiếp nhất tới thương mại quốc tế hiện nay. Sau hơn hai năm chuyển tiếp, từ ngày 1/1/2026, CBAM bước vào giai đoạn áp dụng chính thức. Với các nền kinh tế có độ mở thương mại cao như Việt Nam, hiểu rõ cơ chế này là cần thiết cho cả nhà hoạch định chính sách, giới nghiên cứu và doanh nghiệp.
CBAM là gì?
CBAM được thiết lập theo Quy định (EU) 2023/956, là một phần của gói chính sách "Fit for 55" nhằm giảm ít nhất 55% phát thải khí nhà kính của Liên minh châu Âu vào năm 2030 so với năm 1990. Về bản chất, CBAM yêu cầu nhà nhập khẩu vào EU trả một mức chi phí carbon cho lượng phát thải "ẩn" trong một số hàng hóa, tương đương với chi phí mà nhà sản xuất trong EU phải trả theo Hệ thống mua bán phát thải của EU (EU ETS).
Mục tiêu chính của CBAM là ngăn chặn hiện tượng rò rỉ carbon (carbon leakage), tức là sản xuất phát thải cao dịch chuyển sang các quốc gia có chính sách khí hậu lỏng lẻo hơn, khiến nỗ lực giảm phát thải của EU bị vô hiệu hóa. Đồng thời, CBAM tạo động lực để các đối tác thương mại áp dụng định giá carbon và công nghệ sạch hơn.
Phạm vi áp dụng
Trong giai đoạn hiện tại, CBAM áp dụng cho sáu nhóm hàng có cường độ phát thải cao và nguy cơ rò rỉ carbon lớn:
- Sắt, thép và một số sản phẩm hạ nguồn;
- Nhôm;
- Xi măng;
- Phân bón;
- Hydro;
- Điện năng.
Đối với xi măng và phân bón, phát thải gián tiếp từ điện năng tiêu thụ cũng được tính. EU đã đề cập khả năng mở rộng phạm vi sang các sản phẩm hạ nguồn khác và hóa chất trong tương lai, tùy kết quả đánh giá.
Gói đơn giản hóa thông qua năm 2025 đã bổ sung ngưỡng miễn trừ theo khối lượng: nhà nhập khẩu có tổng khối lượng hàng thuộc diện CBAM dưới 50 tấn mỗi năm được miễn nghĩa vụ. Theo ước tính của Ủy ban châu Âu, ngưỡng này loại phần lớn nhà nhập khẩu nhỏ khỏi diện điều chỉnh nhưng vẫn bao phủ khoảng 99% lượng phát thải liên quan.
Lộ trình triển khai
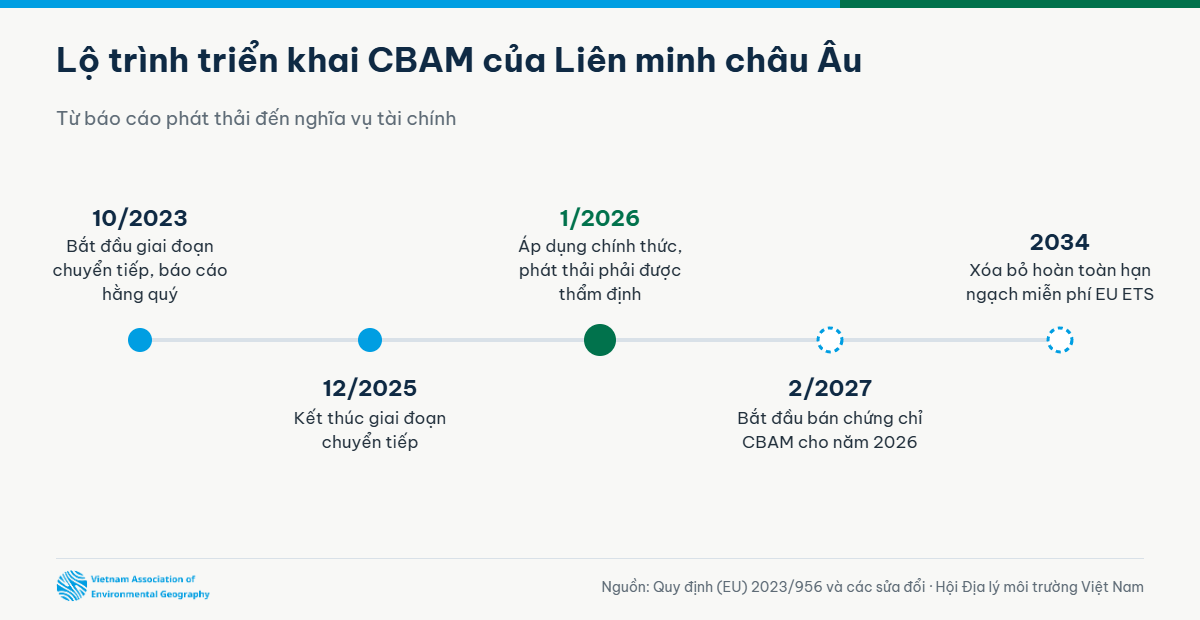
Giai đoạn chuyển tiếp (1/10/2023 – 31/12/2025): nhà nhập khẩu chỉ phải báo cáo hằng quý về lượng phát thải ẩn trong hàng hóa, chưa phải trả chi phí. Giai đoạn này nhằm thu thập dữ liệu và hoàn thiện phương pháp tính toán.
Giai đoạn chính thức (từ 1/1/2026): chỉ những người khai báo CBAM được cấp phép mới được nhập khẩu hàng thuộc diện điều chỉnh với khối lượng vượt ngưỡng. Lượng phát thải phải được thẩm định bởi bên thứ ba được công nhận. Nhà nhập khẩu phải mua và nộp chứng chỉ CBAM tương ứng; việc bán chứng chỉ cho lượng nhập khẩu năm 2026 dự kiến bắt đầu từ tháng 2/2027. Giá chứng chỉ năm 2026 được tính theo giá bình quân hằng quý của hạn ngạch EU ETS; theo VCCI, giá tham chiếu quý I/2026 khoảng 75 euro mỗi tấn CO₂.
Song song, EU giảm dần hạn ngạch phát thải miễn phí cấp cho các ngành tương ứng trong EU ETS từ năm 2026 và xóa bỏ hoàn toàn vào năm 2034. Nghĩa vụ CBAM tăng dần theo cùng tốc độ, bảo đảm nhà sản xuất trong và ngoài EU chịu chi phí carbon tương đương.
Cách xác định nghĩa vụ CBAM
Nghĩa vụ CBAM được tính dựa trên ba yếu tố: khối lượng hàng nhập khẩu, lượng phát thải ẩn trên mỗi đơn vị sản phẩm và giá carbon. Lượng phát thải ẩn có thể xác định theo số liệu thực tế của cơ sở sản xuất hoặc theo giá trị mặc định do EU công bố. Giá trị mặc định thường được thiết lập ở mức bất lợi, nên doanh nghiệp có số liệu thực tế được thẩm định sẽ có lợi thế.
Đáng chú ý, nếu quốc gia xuất xứ đã áp dụng giá carbon và nhà sản xuất đã thực trả chi phí đó, khoản này có thể được khấu trừ vào nghĩa vụ CBAM. Đây là một trong những lý do khiến việc phát triển thị trường carbon trong nước có ý nghĩa đối với hàng xuất khẩu.
Tác động đối với Việt Nam
Trong các nhóm hàng thuộc diện CBAM, sắt thép và nhôm là những mặt hàng Việt Nam có kim ngạch xuất khẩu đáng kể sang EU. Các tác động chính có thể kể đến:
- Chi phí tuân thủ tăng: doanh nghiệp xuất khẩu phải cung cấp số liệu phát thải chi tiết theo phương pháp của EU, thuê thẩm định độc lập.
- Áp lực cạnh tranh: sản phẩm có cường độ phát thải cao, ví dụ thép sản xuất từ lò cao sử dụng than, sẽ chịu chi phí lớn hơn so với thép lò điện hồ quang sử dụng thép phế.
- Hiệu ứng lan tỏa: ngay cả doanh nghiệp không xuất khẩu trực tiếp sang EU cũng có thể bị khách hàng trong chuỗi cung ứng yêu cầu dữ liệu phát thải.
- Động lực chuyển đổi: CBAM thúc đẩy đầu tư vào hiệu quả năng lượng, điện tái tạo và công nghệ sản xuất ít phát thải.
Về phía chính sách, việc hoàn thiện hệ thống kiểm kê khí nhà kính cấp cơ sở, xây dựng năng lực thẩm định trong nước và vận hành thị trường carbon là những bước đi giúp giảm tác động bất lợi của CBAM.
Các vấn đề đang được thảo luận
CBAM vẫn là chủ đề gây tranh luận. Một số nước đang phát triển cho rằng cơ chế này đi ngược nguyên tắc "trách nhiệm chung nhưng có phân biệt" trong Công ước khung của Liên hợp quốc về biến đổi khí hậu, đồng thời đặt ra câu hỏi về tính tương thích với các quy định của Tổ chức Thương mại Thế giới. Bên cạnh đó, các nền kinh tế khác như Vương quốc Anh cũng đang xây dựng cơ chế tương tự, cho thấy xu hướng định giá carbon xuyên biên giới có thể lan rộng.
Câu hỏi thường gặp
CBAM có áp dụng cho hàng dệt may, da giày của Việt Nam không?
Hiện tại thì chưa. Phạm vi CBAM giai đoạn này chỉ gồm sắt thép, nhôm, xi măng, phân bón, hydro và điện năng. Tuy nhiên, các doanh nghiệp dệt may, da giày vẫn chịu áp lực tương tự về dữ liệu phát thải từ yêu cầu của khách hàng và các quy định khác của EU về công bố thông tin bền vững.
Ai chịu trách nhiệm nộp nghĩa vụ CBAM?
Người khai báo CBAM được cấp phép tại EU, thường là nhà nhập khẩu, chịu trách nhiệm mua và nộp chứng chỉ. Nhà sản xuất ngoài EU không trực tiếp nộp, nhưng có vai trò cung cấp số liệu phát thải. Trên thực tế, chi phí CBAM có thể được chuyển một phần sang nhà sản xuất qua đàm phán giá.
Giá chứng chỉ CBAM được xác định như thế nào?
Giá chứng chỉ CBAM gắn với giá hạn ngạch trong Hệ thống mua bán phát thải của EU (EU ETS). Năm 2026, giá được tính theo bình quân hằng quý; từ các năm sau dự kiến tính theo bình quân hằng tuần. Do đó, chi phí CBAM biến động theo thị trường carbon châu Âu.
CBAM có thể mở rộng sang những ngành nào?
Ủy ban châu Âu đã đề cập khả năng mở rộng sang các sản phẩm hạ nguồn từ thép, nhôm và một số hóa chất, polyme. Việc mở rộng phụ thuộc vào đánh giá tác động và quy trình lập pháp của EU. Các nước xuất khẩu cần theo dõi sát để chuẩn bị sớm.
Kết luận
CBAM đánh dấu bước chuyển từ chính sách khí hậu trong nước sang chính sách khí hậu gắn với thương mại. Đối với Việt Nam, đây vừa là thách thức về chi phí và năng lực tuân thủ, vừa là động lực để cơ cấu lại sản xuất theo hướng ít phát thải. Năng lực đo lường, báo cáo và thẩm định phát thải sẽ trở thành một yếu tố cạnh tranh quan trọng trong những năm tới.
Tài liệu tham khảo
- Liên minh châu Âu, Quy định (EU) 2023/956 về thiết lập Cơ chế điều chỉnh biên giới carbon.
- Ủy ban châu Âu, Carbon Border Adjustment Mechanism.
- Trung tâm WTO và Hội nhập – VCCI (2026), Cơ chế CBAM đang bước sang một giai đoạn mới.