Phát thải phạm vi 3: 15 hạng mục trong chuỗi giá trị và thách thức đo lường
Trong kiểm kê khí nhà kính cấp tổ chức, phát thải được chia thành ba phạm vi theo GHG Protocol. Phạm vi 1 và 2 tương đối dễ đo vì nằm trong tầm kiểm soát của tổ chức. Phạm vi 3 thì khác: đây là phát thải xảy ra trong chuỗi giá trị, ở nhà cung cấp, đơn vị vận chuyển, khách hàng. Với nhiều ngành, phạm vi 3 chiếm phần lớn tổng phát thải, nên không thể bỏ qua nếu muốn có bức tranh đầy đủ.
Khái niệm phát thải phạm vi 3
Phát thải phạm vi 3 là toàn bộ phát thải gián tiếp phát sinh do hoạt động của tổ chức nhưng từ các nguồn không thuộc sở hữu hay kiểm soát của tổ chức, ngoài phát thải từ năng lượng mua vào (phạm vi 2). Ví dụ, khi một doanh nghiệp may mặc mua vải, phát thải từ quá trình kéo sợi, dệt, nhuộm tại nhà cung cấp là phạm vi 3 của doanh nghiệp may, đồng thời là phạm vi 1 và 2 của nhà cung cấp.
Điều này cũng có nghĩa là phát thải phạm vi 3 của các tổ chức có thể trùng lặp khi cộng gộp, nên số liệu phạm vi 3 phục vụ quản lý chuỗi giá trị, không dùng để cộng thành tổng phát thải quốc gia.
15 hạng mục phạm vi 3
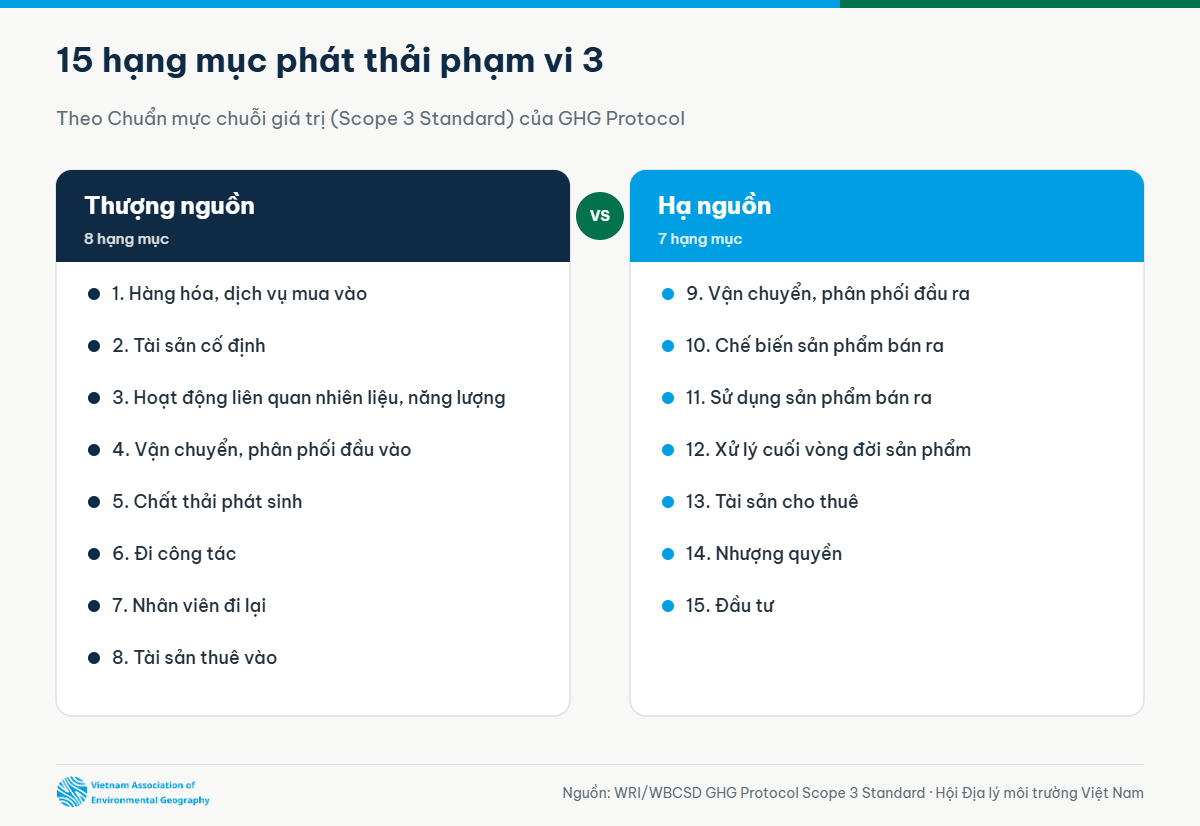
Chuẩn mực chuỗi giá trị của GHG Protocol, công bố năm 2011, chia phạm vi 3 thành 15 hạng mục, gồm 8 hạng mục thượng nguồn liên quan hàng hóa, dịch vụ tổ chức mua vào và 7 hạng mục hạ nguồn liên quan sản phẩm tổ chức bán ra. Không phải tổ chức nào cũng có đủ 15 hạng mục. Ví dụ, hạng mục 14 về nhượng quyền chỉ áp dụng với bên nhượng quyền; hạng mục 15 về đầu tư đặc biệt quan trọng với ngân hàng, quỹ đầu tư.
Tầm quan trọng của phạm vi 3
- Quy mô: theo các phân tích của CDP, phát thải chuỗi cung ứng của doanh nghiệp trung bình lớn hơn nhiều lần phát thải hoạt động trực tiếp.
- Đòn bẩy giảm phát thải: doanh nghiệp lớn có thể tác động tới hàng nghìn nhà cung cấp thông qua tiêu chí mua hàng.
- Yêu cầu chuẩn mực: chuẩn mực IFRS S2 của ISSB yêu cầu công bố phát thải phạm vi 3; SBTi yêu cầu mục tiêu phạm vi 3 khi phạm vi này chiếm từ 40% tổng phát thải.
- Rủi ro chuyển đổi: nhà cung cấp phát thải cao có thể chịu chi phí carbon như CBAM, chuyển thành rủi ro cho cả chuỗi.
Phương pháp tính toán
GHG Protocol đưa ra nhiều phương pháp với mức độ chính xác khác nhau:
- Phương pháp dựa trên chi tiêu: nhân giá trị tiền chi cho từng nhóm hàng hóa, dịch vụ với hệ số phát thải trên đơn vị tiền tệ từ mô hình đầu vào – đầu ra mở rộng môi trường. Dễ thực hiện nhưng độ chính xác thấp.
- Phương pháp dựa trên dữ liệu trung bình: nhân khối lượng vật chất mua vào với hệ số phát thải trung bình từ cơ sở dữ liệu vòng đời.
- Phương pháp dựa trên dữ liệu nhà cung cấp: sử dụng số liệu phát thải thực tế, ví dụ dấu chân carbon sản phẩm do nhà cung cấp tính. Chính xác nhất nhưng khó thu thập.
- Phương pháp kết hợp: dùng số liệu nhà cung cấp cho các nhà cung cấp lớn và dữ liệu trung bình cho phần còn lại.
Những thách thức
- Chất lượng dữ liệu: nhà cung cấp, đặc biệt doanh nghiệp nhỏ, thường chưa có số liệu phát thải.
- Hệ số phát thải: cơ sở dữ liệu quốc tế có thể không phản ánh điều kiện sản xuất tại Việt Nam.
- Ranh giới và trùng lặp: xác định hạng mục nào có liên quan, tránh tính hai lần.
- Theo dõi tiến độ: khi chuyển từ phương pháp chi tiêu sang số liệu nhà cung cấp, kết quả thay đổi do phương pháp chứ không phải do giảm phát thải thực tế.
Thuật ngữ chính
- Hoạt động thượng nguồn: các hạng mục 1–8, phát sinh trước khi sản phẩm, dịch vụ đến với tổ chức như nguyên liệu, vận chuyển đầu vào
- Hoạt động hạ nguồn: các hạng mục 9–15, phát sinh sau khi sản phẩm rời tổ chức như vận chuyển, sử dụng, xử lý cuối vòng đời
- Dữ liệu sơ cấp: số liệu do nhà cung cấp, khách hàng cung cấp trực tiếp về hoạt động của họ
- Dữ liệu thứ cấp: số liệu trung bình ngành, cơ sở dữ liệu vòng đời, hệ số theo chi tiêu
Câu hỏi thường gặp
Phạm vi 3 có bắt buộc báo cáo tại Việt Nam không?
Quy định kiểm kê khí nhà kính bắt buộc hiện nay chủ yếu yêu cầu phát thải trực tiếp và từ năng lượng mua vào. Phạm vi 3 chưa bắt buộc trong quy định trong nước, nhưng thường được khách hàng quốc tế, nhà đầu tư và các chuẩn mực công bố thông tin như IFRS S2 yêu cầu.
Hạng mục nào thường lớn nhất?
Với doanh nghiệp sản xuất và bán lẻ, hạng mục 1 về hàng hóa, dịch vụ mua vào thường lớn nhất. Với doanh nghiệp sản xuất thiết bị tiêu thụ năng lượng như ô tô, điều hòa, hạng mục 11 về sử dụng sản phẩm thường chiếm tỷ trọng lớn. Với ngân hàng, hạng mục 15 về đầu tư, còn gọi là phát thải tài trợ, chiếm phần lớn.
Phương pháp dựa trên chi tiêu có đáng tin cậy không?
Phương pháp này phù hợp để sàng lọc, xác định hạng mục nào quan trọng, nhưng không phản ánh được nỗ lực giảm phát thải của nhà cung cấp. Khi giá cả thay đổi, kết quả cũng thay đổi dù phát thải thực tế không đổi. Vì vậy, nên dần chuyển sang dữ liệu khối lượng và dữ liệu nhà cung cấp.
Phát thải tài trợ là gì?
Phát thải tài trợ là phát thải của các doanh nghiệp, dự án mà ngân hàng, nhà đầu tư cấp vốn, được phân bổ theo tỷ lệ vốn. Chuẩn mực PCAF hướng dẫn cách tính cho các tổ chức tài chính. Đây là hạng mục 15 trong phạm vi 3.
Phạm vi 3 có bị tính trùng giữa các doanh nghiệp không?
Có, và đây là đặc điểm có chủ đích. Phát thải phạm vi 1 của nhà cung cấp là phạm vi 3 của khách hàng. Tính trùng không phải vấn đề khi báo cáo cấp doanh nghiệp, vì mục đích là để mỗi bên thấy trách nhiệm và đòn bẩy giảm phát thải của mình trong chuỗi.
Làm sao cải thiện chất lượng số liệu phạm vi 3 theo thời gian?
Bắt đầu với phương pháp dựa trên chi tiêu để xác định hạng mục lớn, sau đó thu thập số liệu sơ cấp từ nhà cung cấp chính cho các hạng mục đó. Ghi rõ tỷ lệ số liệu sơ cấp trong báo cáo và đặt mục tiêu tăng dần tỷ lệ này.
Kết luận
Phạm vi 3 là phần khó nhất nhưng cũng nhiều ý nghĩa nhất trong quản lý phát thải doanh nghiệp. Nâng cao chất lượng dữ liệu chuỗi cung ứng, xây dựng cơ sở dữ liệu vòng đời phù hợp với điều kiện trong nước là những hướng nghiên cứu, hợp tác cần được đẩy mạnh.
Tài liệu tham khảo
- WRI và WBCSD (2011), Corporate Value Chain (Scope 3) Accounting and Reporting Standard.
- WRI và WBCSD (2013), Technical Guidance for Calculating Scope 3 Emissions.
- ISSB (2023), IFRS S2 Climate-related Disclosures.
- Science Based Targets initiative, Corporate Net-Zero Standard.