ESG là gì? Khung đánh giá phát triển bền vững và ý nghĩa đối với Việt Nam
Trong khoảng mười năm trở lại đây, ESG đã đi từ một thuật ngữ của giới đầu tư quốc tế trở thành chủ đề thường xuyên xuất hiện trong các văn bản chính sách, hội nghị doanh nghiệp và yêu cầu của đối tác nước ngoài tại Việt Nam. Tuy vậy, cách hiểu về ESG vẫn chưa thống nhất: có nơi coi đó là hoạt động từ thiện, có nơi đồng nhất với bảo vệ môi trường, có nơi lại xem như một loại chứng chỉ cần "đạt được". Bài viết này hệ thống lại khái niệm ESG, cấu trúc của nó và bối cảnh áp dụng tại Việt Nam, nhằm cung cấp một nền tảng hiểu biết chung cho hội viên và bạn đọc quan tâm.
Nguồn gốc của khái niệm ESG
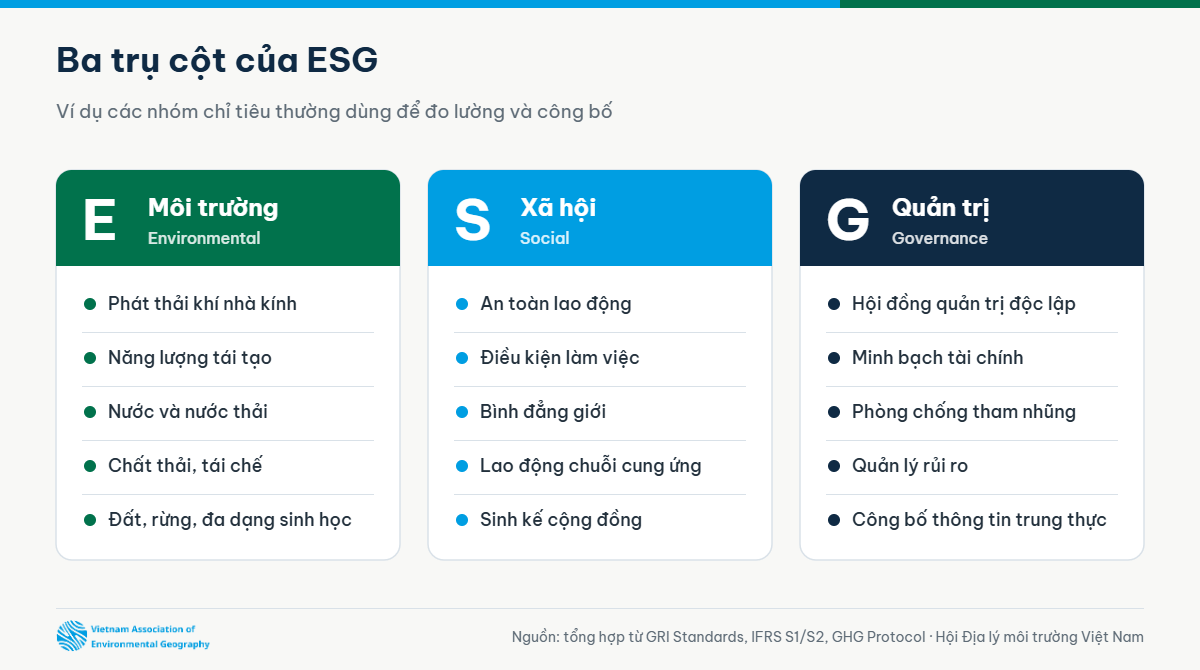
ESG là viết tắt của ba từ tiếng Anh: Environmental (môi trường), Social (xã hội) và Governance (quản trị). Thuật ngữ này được dùng chính thức lần đầu trong báo cáo "Who Cares Wins" năm 2004, do Hiệp ước Toàn cầu của Liên Hợp Quốc (UN Global Compact) phối hợp với một nhóm định chế tài chính lớn soạn thảo. Mục đích ban đầu rất cụ thể: đề xuất cách đưa các yếu tố phi tài chính vào quá trình phân tích và ra quyết định đầu tư.
Hai năm sau, Bộ nguyên tắc Đầu tư có trách nhiệm (Principles for Responsible Investment – PRI) ra đời với sự hỗ trợ của Liên Hợp Quốc, đưa ESG trở thành ngôn ngữ chung của các quỹ đầu tư. Từ đây, ESG dần mở rộng sang ngân hàng, chuỗi cung ứng và cuối cùng là chính sách công.
Cần phân biệt ESG với hai khái niệm gần nghĩa. Phát triển bền vững là mục tiêu tổng thể ở cấp quốc gia và toàn cầu, được cụ thể hóa trong 17 Mục tiêu Phát triển bền vững (SDGs) của Liên Hợp Quốc. Trách nhiệm xã hội doanh nghiệp (CSR) thường chỉ các hoạt động tự nguyện mang tính đóng góp cộng đồng. ESG khác ở chỗ nó là một khung đo lường: mỗi tiêu chí phải được định lượng, theo dõi và công bố, để bên ngoài có thể so sánh và đánh giá.
Ba trụ cột của ESG
Môi trường (E)
Trụ cột môi trường xem xét cách tổ chức sử dụng tài nguyên và tác động của hoạt động sản xuất kinh doanh lên hệ sinh thái. Các nhóm chỉ tiêu thường gặp gồm:
- Phát thải khí nhà kính theo các phạm vi 1, 2 và 3, cùng lộ trình giảm phát thải;
- Tiêu thụ năng lượng và tỷ trọng năng lượng tái tạo;
- Sử dụng nước, quản lý nước thải;
- Phát sinh chất thải, tỷ lệ tái chế và tái sử dụng;
- Tác động đến đất đai, rừng và đa dạng sinh học;
- Rủi ro từ biến đổi khí hậu như ngập lụt, hạn hán, nắng nóng cực đoan.
Dưới góc nhìn địa lý môi trường, trụ cột này có đặc điểm quan trọng: tác động và rủi ro luôn gắn với không gian cụ thể. Cùng một nhà máy dệt nhuộm, nếu đặt ở thượng nguồn một con sông cấp nước sinh hoạt thì mức độ rủi ro hoàn toàn khác so với khi nằm trong khu công nghiệp có hệ thống xử lý tập trung. Vì vậy, đánh giá ESG nghiêm túc không thể tách rời phân tích vị trí, lưu vực và hệ sinh thái xung quanh.
Xã hội (S)
Trụ cột xã hội đánh giá mối quan hệ giữa tổ chức với con người: người lao động, khách hàng, nhà cung cấp và cộng đồng địa phương. Các vấn đề chính bao gồm an toàn và sức khỏe nghề nghiệp, điều kiện làm việc và thu nhập, bình đẳng giới, quyền lao động trong chuỗi cung ứng, an toàn sản phẩm, bảo vệ dữ liệu cá nhân và tác động đến sinh kế của cộng đồng nơi dự án hoạt động.
Quản trị (G)
Trụ cột quản trị xem xét cách tổ chức được điều hành: cơ cấu và tính độc lập của hội đồng quản trị, minh bạch tài chính, phòng chống tham nhũng, quản lý xung đột lợi ích, cơ chế kiểm soát rủi ro và mức độ trung thực trong công bố thông tin. Đây được xem là trụ cột nền tảng, vì nếu quản trị yếu thì số liệu môi trường và xã hội cũng khó đáng tin cậy.
Các khung tiêu chuẩn báo cáo ESG phổ biến
ESG không phải một tiêu chuẩn duy nhất mà là tập hợp nhiều khung báo cáo, mỗi khung phục vụ một nhóm đối tượng khác nhau:
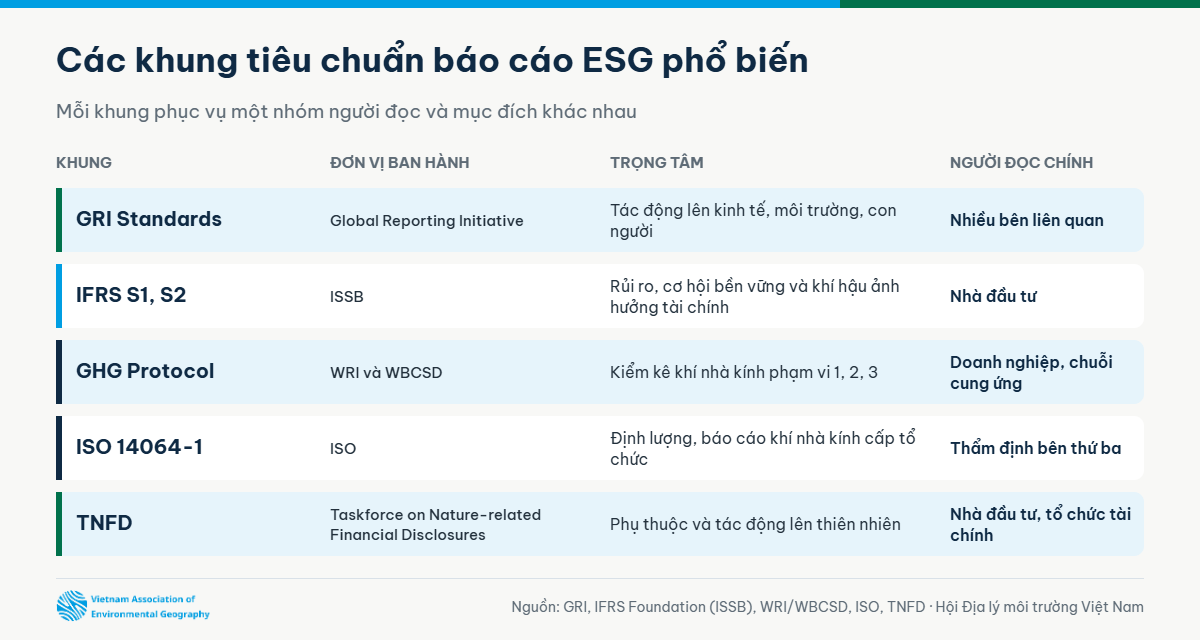
Hai chuẩn mực IFRS S1 và S2 do ISSB công bố tháng 6/2023 đang được nhiều quốc gia lựa chọn làm nền tảng cho quy định công bố thông tin bền vững bắt buộc. Trong khi đó, GRI vẫn là bộ tiêu chuẩn được dùng rộng rãi nhất cho báo cáo phát triển bền vững tự nguyện.
Bối cảnh ESG tại Việt Nam
Việt Nam chưa có một luật riêng về ESG, nhưng các yếu tố ESG đã được đưa vào hệ thống pháp luật qua nhiều văn bản khác nhau:
- Công bố thông tin trên thị trường chứng khoán: Thông tư 96/2020/TT-BTC yêu cầu công ty đại chúng báo cáo về tác động môi trường và xã hội trong báo cáo thường niên.
- Khí nhà kính: Nghị định 06/2022/NĐ-CP, được sửa đổi bởi Nghị định 119/2025/NĐ-CP và Nghị định 83/2026/NĐ-CP, quy định kiểm kê và giảm nhẹ phát thải. Danh mục cơ sở phải kiểm kê vừa được cập nhật theo Quyết định 42/2026/QĐ-TTg, gồm 2.441 cơ sở, có hiệu lực từ 25/9/2026.
- Tín dụng và tài chính xanh: Ngân hàng Nhà nước đã có hướng dẫn về quản lý rủi ro môi trường trong cấp tín dụng. Quyết định 21/2025/QĐ-TTg ban hành tiêu chí môi trường và việc xác nhận dự án thuộc danh mục phân loại xanh, làm căn cứ cho phát hành trái phiếu xanh và tín dụng xanh.
- Cam kết quốc gia: tại COP26 năm 2021, Việt Nam cam kết đạt phát thải ròng bằng 0 vào năm 2050. Cam kết này đang được cụ thể hóa qua các bản cập nhật Đóng góp do quốc gia tự quyết định (NDC).
Song song với khung pháp lý trong nước, áp lực bên ngoài cũng tăng nhanh. Cơ chế Điều chỉnh biên giới carbon (CBAM) của Liên minh châu Âu đã chính thức áp dụng từ ngày 1/1/2026 đối với thép, nhôm, xi măng, phân bón, điện và hydro. Các tập đoàn đa quốc gia cũng ngày càng yêu cầu nhà cung cấp Việt Nam cung cấp số liệu phát thải và chứng minh tuân thủ lao động.
Những hiểu lầm thường gặp
"ESG là việc của doanh nghiệp lớn." Doanh nghiệp vừa và nhỏ ít khi chịu nghĩa vụ báo cáo trực tiếp. Tuy vậy, nếu họ là nhà cung cấp cho doanh nghiệp lớn hoặc cho thị trường xuất khẩu, số liệu của họ sẽ nằm trong báo cáo phát thải phạm vi 3 của khách hàng.
"Có báo cáo ESG là đủ." Báo cáo chỉ là đầu ra. Giá trị thực nằm ở hệ thống thu thập dữ liệu và các thay đổi trong vận hành phía sau báo cáo. Báo cáo không được hệ thống dữ liệu chống đỡ dễ dẫn tới cáo buộc "tẩy xanh" (greenwashing).
"ESG chỉ là môi trường." Trên thực tế, nhiều sự cố ESG nghiêm trọng nhất đến từ trụ cột xã hội và quản trị, như tai nạn lao động hay vi phạm minh bạch tài chính.
Gợi ý lộ trình tiếp cận ESG
- Xác định các vấn đề trọng yếu: vấn đề nào có tác động lớn nhất tới môi trường, con người và cũng ảnh hưởng nhiều nhất tới hoạt động của tổ chức.
- Thiết lập dữ liệu nền: bắt đầu từ những số liệu đã có như hóa đơn điện, nhiên liệu, nước, nhân sự, an toàn lao động.
- Chọn khung báo cáo phù hợp: căn cứ vào đối tượng đọc báo cáo là cơ quan quản lý, nhà đầu tư hay khách hàng.
- Đặt mục tiêu đo lường được và công bố định kỳ: kèm giải trình khi chưa đạt mục tiêu.
Vai trò của cộng đồng khoa học
ESG chỉ thực sự có ý nghĩa khi số liệu phản ánh đúng thực tế. Ở điểm này, các hội nghề nghiệp và tổ chức khoa học có vai trò mà doanh nghiệp đơn lẻ khó thay thế: cung cấp phương pháp luận độc lập, phân tích rủi ro môi trường gắn với điều kiện tự nhiên từng vùng, và phổ biến kiến thức một cách trung lập. Hội Địa lý môi trường Việt Nam sẽ tiếp tục giới thiệu các chủ đề liên quan như kiểm kê khí nhà kính, thị trường carbon và thích ứng với biến đổi khí hậu trong các bài viết tiếp theo.
Tài liệu tham khảo
- UN Global Compact (2004), Who Cares Wins: Connecting Financial Markets to a Changing World.
- IFRS Foundation – ISSB, IFRS S1 và IFRS S2 (2023).
- Global Reporting Initiative, GRI Standards.
- Bộ Nông nghiệp và Môi trường (2026), 2.441 cơ sở phát thải khí nhà kính phải thực hiện kiểm kê.
- Trung tâm WTO và Hội nhập – VCCI (2026), Cơ chế CBAM đang bước sang một giai đoạn mới.